Domain ncih.de kaufen?
Wir ziehen mit dem Projekt
ncih.de um.
Sind Sie am Kauf der Domain
ncih.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ncih.de kaufen?
Was ist die Restschuld?
Die Restschuld bezieht sich auf den noch ausstehenden Betrag, den eine Person oder ein Unternehmen zurückzahlen muss, um einen Kredit oder eine Hypothek vollständig zu begleichen. Sie wird berechnet, indem man die bereits getilgten Raten von der Gesamtsumme des Darlehens abzieht. Die Restschuld kann sich im Laufe der Zeit verringern, wenn regelmäßige Zahlungen geleistet werden, oder gleich bleiben, wenn keine Tilgungen erfolgen. Es ist wichtig, die Restschuld im Auge zu behalten, um die finanzielle Situation und die Rückzahlungsfristen besser zu planen. In einigen Fällen kann die Restschuld auch vorzeitig durch eine Sondertilgung reduziert werden. **
Was ist die Restschuld bei einem Kredit?
Was ist die Restschuld bei einem Kredit? Die Restschuld bei einem Kredit ist der noch ausstehende Betrag, den der Kreditnehmer an die Bank zurückzahlen muss. Sie setzt sich aus dem ursprünglich aufgenommenen Kreditbetrag abzüglich der bereits getilgten Raten zusammen. Die Restschuld verringert sich mit jeder geleisteten Zahlung, bis der Kredit vollständig zurückgezahlt ist. Es ist wichtig, die Restschuld regelmäßig zu überprüfen, um den aktuellen Stand des Kredits zu kennen und gegebenenfalls die Tilgungsstrategie anzupassen. **

Ähnliche Suchbegriffe für Restschuld
Top-Angebote
Produkte zum Begriff Restschuld:
-
Bahlcke, Joachim: Bildung, Mobilität und WissenstransferBildung, Mobilität und Wissenstransfer , Studien zum schlesisch-oberlausitzischen Kulturraumin nachreformatorischer Zeit , Leitungen, Röhre & Schläuche > Kraftstoffversorgung , Erscheinungsjahr: 20241209, Titel der Reihe: Neue Forschungen zur Schlesischen Geschichte#Band 034#, Autoren: Bahlcke, Joachim, Seitenzahl/Blattzahl: 568, Abbildungen: mit ca. 50 Farbabb., Keyword: Bildungsgeschichte,; Kulturgeschichte; Mobilität; Mäzenatentum; Wissenschaft; Wissenstransfer, Fachschema: Oberlausitz~Siebzehntes Jahrhundert~Wissenschaftsgeschichte (Sozial- und Geisteswissenschaften), Fachkategorie: Wissenschaftsgeschichte (Sozial- und Geisteswissenschaften), Warengruppe: HC/Geschichte/Neuzeit, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 245, Breite: 175, Höhe: 41, Gewicht: 1176, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,80,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
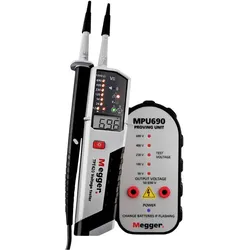
Megger, Multimeter, Sicherheit für Ihren Alltag (CAT IV, Spannungsprüfer)TPT420 Spannungsprüfer Der Megger TPT420 Spannungsprüfer wurde entwickelt, um Elektrikern und Elektroingenieuren einen einfach zu bedienenden Spannungsprüfer an die Hand zu geben, der auch dann noch funktioniert, wenn die Batterie erschöpft ist. Der TPT420 ist überaus vielseitig - er ist sowohl mit LCD- als auch mit LED-Anzeigen ausgestattet und bietet sowohl AC- als auch DC-Spannungsmessungen von 12 bis 1000 V AC und bis zu 1500 V DC. Darüber hinaus ist eine Durchgangsfunktion im Bereich von 0 bis 500 kΩ enthalten. Ein akustisches Signal bietet bei Durchgangs- und Spannungsmessungen zusätzliche Sicherheit. Eine integrierte, helle LED-Taschenlampe erleichtert dem Bediener die Arbeit bei schlechten Lichtverhältnissen. Der TPT420 arbeitet unterhalb der Auslöseschwelle, um beim Testen zwischen Phase und Erde nicht unbeabsichtigt den RCD/FI-Schutzschalter auszulösen. Das bisher gängige Kreuzen der Prüfspitzen ist bei dem TPT überflüssig, um die Drehfeldrichtung anzuzeigen. Ferner kann er auch einen einpoligen Spannungsanzeigen-Test durchführen. Für Ihre Sicherheit entspricht der TPT420 dem CAT IV 1000 V Standard und ist mit einem IP64-Gehäuse ausgestattet. Er entspricht den aktuellen Normen IEC/EN 61243-3 und DIN VDE 0682-401. Zur Einhaltung der Richtlinien werden standardmässig GS38 Prüfspitzenabdeckungen sowie eine schützende Aufbewahrungs- und Transporttasche mitgeliefert. MPU690 Prüfgerät Zweipolige Spannungsprüfer haben in der Regel eine Selbsttestfunktion, um die Funktion des Gerätes zu prüfen sowie erschöpfte Batterien auszuschliessen. Dieser Test bedeutet nicht unbedingt, dass das Gerät sicher eine Spannungsmessung anzeigt, insbesondere Spannungen über 50 Volt. Es wird empfohlen, zweipolige Spannungsprüfer mit einer bekannten stromführenden Spannungsquelle zu testen, bevor eine Spannungsmessung an einem Stromkreis durchgeführt wird.260,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie kann die Restschuld eines Kredits reduziert oder schneller zurückgezahlt werden? Gibt es spezielle Strategien, um die Restschuld effektiv abzubauen?
Die Restschuld eines Kredits kann reduziert werden, indem zusätzliche Zahlungen über die monatliche Rate hinaus geleistet werden. Eine andere Strategie ist es, den Kredit zu refinanzieren, um niedrigere Zinsen zu erhalten und somit schneller zurückzuzahlen. Zudem kann eine Umschuldung in Betracht gezogen werden, um die Restschuld auf mehrere Kredite zu verteilen und so die monatlichen Raten zu senken. **
-
Wie kann die Restschuld eines Kredits am effizientesten beglichen werden? Welche Faktoren können die Höhe der Restschuld eines Darlehens beeinflussen?
Die Restschuld eines Kredits kann am effizientesten durch regelmäßige Zahlungen und eventuelle Sondertilgungen beglichen werden. Faktoren, die die Höhe der Restschuld beeinflussen können, sind die Höhe des Zinssatzes, die Laufzeit des Kredits und eventuelle Gebühren oder Kosten. Eine frühzeitige Tilgung des Kredits kann ebenfalls die Restschuld reduzieren. **
-
Was ist eine Restschuld am Ende der Sollzinsbindung?
Eine Restschuld am Ende der Sollzinsbindung ist der noch ausstehende Betrag eines Darlehens, der nach Ablauf der vereinbarten Zinsbindungsfrist zurückgezahlt werden muss. Während der Sollzinsbindung zahlt der Kreditnehmer regelmäßig Zinsen und Tilgung, um die Restschuld zu reduzieren. Ist am Ende der Sollzinsbindung noch eine Restschuld vorhanden, muss der Kreditnehmer entweder eine Anschlussfinanzierung vereinbaren oder die Restschuld auf einmal zurückzahlen. Die Höhe der Restschuld hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Tilgungsrate und der Zinsentwicklung während der Sollzinsbindung. **
-
Wie kann man am effektivsten die Restschuld eines Darlehens abbezahlen?
1. Erhöhe die monatlichen Zahlungen, um die Restschuld schneller zu tilgen. 2. Nutze zusätzliches Einkommen oder Boni, um die Restschuld zu reduzieren. 3. Verhandle mit der Bank, um niedrigere Zinsen oder bessere Konditionen zu erhalten. **


Wie kann ich meine Restschuld am effektivsten und schnellsten reduzieren?
1. Erhöhe deine monatlichen Zahlungen, um die Restschuld schneller abzubezahlen. 2. Suche nach Möglichkeiten, um zusätzliches Einkommen zu generieren, um die Restschuld schneller zu tilgen. 3. Vermeide unnötige Ausgaben und konzentriere dich darauf, die Restschuld so schnell wie möglich zu reduzieren. **
Wie kann ich die Restschuld meines Kredits am effizientesten begleichen?
1. Zunächst solltest du prüfen, ob Sondertilgungen möglich sind, um die Restschuld schneller zu reduzieren. 2. Vergleiche die Zinsen deines Kredits mit anderen Anlagemöglichkeiten, um zu entscheiden, ob eine vorzeitige Rückzahlung sinnvoll ist. 3. Falls du über zusätzliches Geld verfügst, lege es lieber in eine renditestarke Anlage an und bediene den Kredit weiterhin planmäßig. **
Top-Angebote
Produkte zum Begriff Restschuld:
-
Kreativität und musikalische Bildung. Kreative Gestaltung rhythmisch-musikalischer Bildung und Erziehung fördert die Entfaltung kindlicher KreativitätKreativität Und Musikalische Bildung. Kreative Gestaltung Rhythmisch-musikalischer Bildung Und Erziehung Fördert Die Entfaltung Kindlicher Kreativität Von, Grin, 978-3-389-12855-8, Musik16,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bildung und Kommunikation für die Gesundheit Teil - I, Taschenbuch von Hatim Ahmed, Verlag Unser Wissen, 978-620-4-40551-3Bildung Und Kommunikation Für Die Gesundheit Teil - I, Taschenbuch Von Hatim Ahmed, Verlag Unser Wissen, 978-620-4-40551-3, Seitenanzahl: 18076,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bahlcke, Joachim: Bildung, Mobilität und WissenstransferBildung, Mobilität und Wissenstransfer , Studien zum schlesisch-oberlausitzischen Kulturraumin nachreformatorischer Zeit , Leitungen, Röhre & Schläuche > Kraftstoffversorgung , Erscheinungsjahr: 20241209, Titel der Reihe: Neue Forschungen zur Schlesischen Geschichte#Band 034#, Autoren: Bahlcke, Joachim, Seitenzahl/Blattzahl: 568, Abbildungen: mit ca. 50 Farbabb., Keyword: Bildungsgeschichte,; Kulturgeschichte; Mobilität; Mäzenatentum; Wissenschaft; Wissenstransfer, Fachschema: Oberlausitz~Siebzehntes Jahrhundert~Wissenschaftsgeschichte (Sozial- und Geisteswissenschaften), Fachkategorie: Wissenschaftsgeschichte (Sozial- und Geisteswissenschaften), Warengruppe: HC/Geschichte/Neuzeit, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 245, Breite: 175, Höhe: 41, Gewicht: 1176, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,80,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Restschuld?
Die Restschuld bezieht sich auf den noch ausstehenden Betrag, den eine Person oder ein Unternehmen zurückzahlen muss, um einen Kredit oder eine Hypothek vollständig zu begleichen. Sie wird berechnet, indem man die bereits getilgten Raten von der Gesamtsumme des Darlehens abzieht. Die Restschuld kann sich im Laufe der Zeit verringern, wenn regelmäßige Zahlungen geleistet werden, oder gleich bleiben, wenn keine Tilgungen erfolgen. Es ist wichtig, die Restschuld im Auge zu behalten, um die finanzielle Situation und die Rückzahlungsfristen besser zu planen. In einigen Fällen kann die Restschuld auch vorzeitig durch eine Sondertilgung reduziert werden. **
-
Was ist die Restschuld bei einem Kredit?
Was ist die Restschuld bei einem Kredit? Die Restschuld bei einem Kredit ist der noch ausstehende Betrag, den der Kreditnehmer an die Bank zurückzahlen muss. Sie setzt sich aus dem ursprünglich aufgenommenen Kreditbetrag abzüglich der bereits getilgten Raten zusammen. Die Restschuld verringert sich mit jeder geleisteten Zahlung, bis der Kredit vollständig zurückgezahlt ist. Es ist wichtig, die Restschuld regelmäßig zu überprüfen, um den aktuellen Stand des Kredits zu kennen und gegebenenfalls die Tilgungsstrategie anzupassen. **
-
Wie kann die Restschuld eines Kredits reduziert oder schneller zurückgezahlt werden? Gibt es spezielle Strategien, um die Restschuld effektiv abzubauen?
Die Restschuld eines Kredits kann reduziert werden, indem zusätzliche Zahlungen über die monatliche Rate hinaus geleistet werden. Eine andere Strategie ist es, den Kredit zu refinanzieren, um niedrigere Zinsen zu erhalten und somit schneller zurückzuzahlen. Zudem kann eine Umschuldung in Betracht gezogen werden, um die Restschuld auf mehrere Kredite zu verteilen und so die monatlichen Raten zu senken. **
-
Wie kann die Restschuld eines Kredits am effizientesten beglichen werden? Welche Faktoren können die Höhe der Restschuld eines Darlehens beeinflussen?
Die Restschuld eines Kredits kann am effizientesten durch regelmäßige Zahlungen und eventuelle Sondertilgungen beglichen werden. Faktoren, die die Höhe der Restschuld beeinflussen können, sind die Höhe des Zinssatzes, die Laufzeit des Kredits und eventuelle Gebühren oder Kosten. Eine frühzeitige Tilgung des Kredits kann ebenfalls die Restschuld reduzieren. **
Ähnliche Suchbegriffe für Restschuld
-
Megger, Multimeter, Sicherheit für Ihren Alltag (CAT IV, Spannungsprüfer)TPT420 Spannungsprüfer Der Megger TPT420 Spannungsprüfer wurde entwickelt, um Elektrikern und Elektroingenieuren einen einfach zu bedienenden Spannungsprüfer an die Hand zu geben, der auch dann noch funktioniert, wenn die Batterie erschöpft ist. Der TPT420 ist überaus vielseitig - er ist sowohl mit LCD- als auch mit LED-Anzeigen ausgestattet und bietet sowohl AC- als auch DC-Spannungsmessungen von 12 bis 1000 V AC und bis zu 1500 V DC. Darüber hinaus ist eine Durchgangsfunktion im Bereich von 0 bis 500 kΩ enthalten. Ein akustisches Signal bietet bei Durchgangs- und Spannungsmessungen zusätzliche Sicherheit. Eine integrierte, helle LED-Taschenlampe erleichtert dem Bediener die Arbeit bei schlechten Lichtverhältnissen. Der TPT420 arbeitet unterhalb der Auslöseschwelle, um beim Testen zwischen Phase und Erde nicht unbeabsichtigt den RCD/FI-Schutzschalter auszulösen. Das bisher gängige Kreuzen der Prüfspitzen ist bei dem TPT überflüssig, um die Drehfeldrichtung anzuzeigen. Ferner kann er auch einen einpoligen Spannungsanzeigen-Test durchführen. Für Ihre Sicherheit entspricht der TPT420 dem CAT IV 1000 V Standard und ist mit einem IP64-Gehäuse ausgestattet. Er entspricht den aktuellen Normen IEC/EN 61243-3 und DIN VDE 0682-401. Zur Einhaltung der Richtlinien werden standardmässig GS38 Prüfspitzenabdeckungen sowie eine schützende Aufbewahrungs- und Transporttasche mitgeliefert. MPU690 Prüfgerät Zweipolige Spannungsprüfer haben in der Regel eine Selbsttestfunktion, um die Funktion des Gerätes zu prüfen sowie erschöpfte Batterien auszuschliessen. Dieser Test bedeutet nicht unbedingt, dass das Gerät sicher eine Spannungsmessung anzeigt, insbesondere Spannungen über 50 Volt. Es wird empfohlen, zweipolige Spannungsprüfer mit einer bekannten stromführenden Spannungsquelle zu testen, bevor eine Spannungsmessung an einem Stromkreis durchgeführt wird.260,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Restschuld am Ende der Sollzinsbindung?
Eine Restschuld am Ende der Sollzinsbindung ist der noch ausstehende Betrag eines Darlehens, der nach Ablauf der vereinbarten Zinsbindungsfrist zurückgezahlt werden muss. Während der Sollzinsbindung zahlt der Kreditnehmer regelmäßig Zinsen und Tilgung, um die Restschuld zu reduzieren. Ist am Ende der Sollzinsbindung noch eine Restschuld vorhanden, muss der Kreditnehmer entweder eine Anschlussfinanzierung vereinbaren oder die Restschuld auf einmal zurückzahlen. Die Höhe der Restschuld hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Tilgungsrate und der Zinsentwicklung während der Sollzinsbindung. **
-
Wie kann man am effektivsten die Restschuld eines Darlehens abbezahlen?
1. Erhöhe die monatlichen Zahlungen, um die Restschuld schneller zu tilgen. 2. Nutze zusätzliches Einkommen oder Boni, um die Restschuld zu reduzieren. 3. Verhandle mit der Bank, um niedrigere Zinsen oder bessere Konditionen zu erhalten. **
-
Wie kann ich meine Restschuld am effektivsten und schnellsten reduzieren?
1. Erhöhe deine monatlichen Zahlungen, um die Restschuld schneller abzubezahlen. 2. Suche nach Möglichkeiten, um zusätzliches Einkommen zu generieren, um die Restschuld schneller zu tilgen. 3. Vermeide unnötige Ausgaben und konzentriere dich darauf, die Restschuld so schnell wie möglich zu reduzieren. **
-
Wie kann ich die Restschuld meines Kredits am effizientesten begleichen?
1. Zunächst solltest du prüfen, ob Sondertilgungen möglich sind, um die Restschuld schneller zu reduzieren. 2. Vergleiche die Zinsen deines Kredits mit anderen Anlagemöglichkeiten, um zu entscheiden, ob eine vorzeitige Rückzahlung sinnvoll ist. 3. Falls du über zusätzliches Geld verfügst, lege es lieber in eine renditestarke Anlage an und bediene den Kredit weiterhin planmäßig. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.