Domain ncih.de kaufen?
Wir ziehen mit dem Projekt
ncih.de um.
Sind Sie am Kauf der Domain
ncih.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ncih.de kaufen?
Wie hoch sollte dispositionskredit sein?
Wie hoch der Dispositionskredit sein sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel deinem monatlichen Einkommen, deinen monatlichen Ausgaben und deiner finanziellen Situation. Es ist wichtig, dass der Dispositionskredit nicht zu hoch ist, da hohe Zinsen anfallen können und es zu einer Verschuldungsspirale führen kann. Es empfiehlt sich, den Dispositionskredit nur in Anspruch zu nehmen, wenn es wirklich notwendig ist und ihn schnellstmöglich zurückzuzahlen. Eine Faustregel besagt, dass der Dispositionskredit nicht mehr als ein bis zwei Monatsgehälter betragen sollte. Es ist ratsam, mit deiner Bank zu sprechen, um den optimalen Betrag für deinen Dispositionskredit festzulegen. **
Wie hoch ist der eingeräumte Dispositionskredit?
Die Höhe des eingeräumten Dispositionskredits hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Bonität und der bisherigen Geschäftsbeziehung zur Bank. In der Regel liegt der Dispositionskredit bei einigen tausend Euro, kann aber auch höher sein, je nach individueller Situation. Es ist wichtig zu beachten, dass der Dispositionskredit eine teure Form der Kreditfinanzierung ist und nur kurzfristig genutzt werden sollte. **
Ähnliche Suchbegriffe für Dispositionskredit
Top-Angebote
Produkte zum Begriff Dispositionskredit:
-
Kreativität bei Verhandlungen und im Alltag, Fachbücher von Ivo GreiterDas Buch "Kreativität bei Verhandlungen und im Alltag" von Ivo Greiter bietet eine umfassende Analyse und zahlreiche Beispiele, wie Kreativität in Verhandlungssituationen und im Alltag gefördert werden kann. Der Autor, ein erfahrener Rechtsanwalt, zeigt auf, dass kreative Problemlösungen nicht nur angeboren sind, sondern erlernt und geübt werden können. Durch die Analyse erfolgreicher Ansätze anderer Menschen können Leserinnen und Leser ihre eigene Kreativität aktivieren und in verschiedenen Lebensbereichen anwenden. Das Werk ist nicht nur für Juristinnen und Juristen von Interesse, sondern auch für alle, die an unkonventionellen Denkweisen und kreativen Lösungen interessiert sind. Mit einer Vielzahl von Denkanstössen und praktischen Beispielen bietet das Buch wertvolle Impulse für den beruflichen und privaten Alltag.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kennzahlen für Sicherheit und Gesundheit bei der Arbeit, Fachbücher von Udo WeisDas Fachbuch 'Kennzahlen für Sicherheit und Gesundheit bei der Arbeit' bietet eine praxisnahe Anleitung zur Entwicklung und Anwendung von Kennzahlen im Bereich der Sicherheit und Gesundheit am Arbeitsplatz. Es richtet sich an Fachkräfte für Arbeitssicherheit, Betriebsärzte, HSE-Manager sowie Führungskräfte, die ihr Managementsystem datenbasiert weiterentwickeln möchten. Das Buch basiert auf den Anforderungen der DIN EN ISO 45001 und orientiert sich am Leitfaden für die Leistungsbewertung nach DIN ISO 45004. Es vermittelt einen systematischen Aufbau eines Kennzahlensystems und stellt konkrete Indikatoren und Kennzahlen für alle relevanten Abschnitte der Norm vor. Darüber hinaus werden grafische Darstellungsoptionen erläutert, die eine transparente Messung und Vergleichbarkeit der SGA-Leistung ermöglichen. Mit diesem Werk können Unternehmen ihre Sicherheitskultur nachhaltig verbessern, die Steuerung und Kommunikation optimieren und Fortschritte messbar machen. Die praxisorientierten Inhalte unterstützen die Entwicklung eines effektiven SGA-Managementsystems und bieten wertvolle Hilfestellungen für die Umsetzung gesetzlicher und betrieblicher Anforderungen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
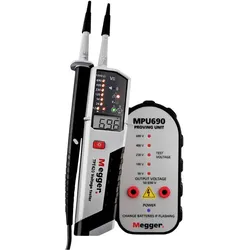
Megger, Multimeter, Sicherheit für Ihren Alltag (CAT IV, Spannungsprüfer)TPT420 Spannungsprüfer Der Megger TPT420 Spannungsprüfer wurde entwickelt, um Elektrikern und Elektroingenieuren einen einfach zu bedienenden Spannungsprüfer an die Hand zu geben, der auch dann noch funktioniert, wenn die Batterie erschöpft ist. Der TPT420 ist überaus vielseitig - er ist sowohl mit LCD- als auch mit LED-Anzeigen ausgestattet und bietet sowohl AC- als auch DC-Spannungsmessungen von 12 bis 1000 V AC und bis zu 1500 V DC. Darüber hinaus ist eine Durchgangsfunktion im Bereich von 0 bis 500 kΩ enthalten. Ein akustisches Signal bietet bei Durchgangs- und Spannungsmessungen zusätzliche Sicherheit. Eine integrierte, helle LED-Taschenlampe erleichtert dem Bediener die Arbeit bei schlechten Lichtverhältnissen. Der TPT420 arbeitet unterhalb der Auslöseschwelle, um beim Testen zwischen Phase und Erde nicht unbeabsichtigt den RCD/FI-Schutzschalter auszulösen. Das bisher gängige Kreuzen der Prüfspitzen ist bei dem TPT überflüssig, um die Drehfeldrichtung anzuzeigen. Ferner kann er auch einen einpoligen Spannungsanzeigen-Test durchführen. Für Ihre Sicherheit entspricht der TPT420 dem CAT IV 1000 V Standard und ist mit einem IP64-Gehäuse ausgestattet. Er entspricht den aktuellen Normen IEC/EN 61243-3 und DIN VDE 0682-401. Zur Einhaltung der Richtlinien werden standardmässig GS38 Prüfspitzenabdeckungen sowie eine schützende Aufbewahrungs- und Transporttasche mitgeliefert. MPU690 Prüfgerät Zweipolige Spannungsprüfer haben in der Regel eine Selbsttestfunktion, um die Funktion des Gerätes zu prüfen sowie erschöpfte Batterien auszuschliessen. Dieser Test bedeutet nicht unbedingt, dass das Gerät sicher eine Spannungsmessung anzeigt, insbesondere Spannungen über 50 Volt. Es wird empfohlen, zweipolige Spannungsprüfer mit einer bekannten stromführenden Spannungsquelle zu testen, bevor eine Spannungsmessung an einem Stromkreis durchgeführt wird.260,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mobilität im Alltag in der Schweiz seit dem 19. Jahrhundert, Biografien von Ueli HaefeliDas Buch "Mobilität im Alltag in der Schweiz seit dem 19. Jahrhundert" von Ueli Haefeli bietet einen umfassenden Überblick über die Entwicklung der Mobilität in der Schweiz. Es beleuchtet die verschiedenen Aspekte der Mobilitätsgeschichte, angefangen bei den institutionellen und sozioökonomischen Rahmenbedingungen bis hin zu den Veränderungen in der Verkehrspolitik. Der Autor analysiert, wie sich die Mobilität im Alltag über zwei Jahrhunderte hinweg verändert hat und welche Faktoren diese Entwicklungen beeinflusst haben. Die Themen reichen von der Automobilisierung und den Herausforderungen der Verkehrssicherheit bis hin zu den umweltpolitischen Aspekten des öffentlichen Verkehrs. Dieses Werk ist eine wertvolle Ressource für alle, die sich für die Geschichte und die Zukunft der Mobilität in der Schweiz interessieren.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie funktioniert ein Dispositionskredit und welche Vor- und Nachteile bringt er mit sich? Kann ein Dispositionskredit zu finanziellen Problemen führen?
Ein Dispositionskredit ist eine kurzfristige Kreditlinie, die es ermöglicht, das Girokonto zu überziehen. Die Zinsen sind in der Regel hoch, aber die Nutzung ist flexibel. Ein Nachteil ist, dass die Rückzahlung oft vernachlässigt wird und zu finanziellen Problemen führen kann. **
-
Warum kündigt die Consorsbank den Dispositionskredit einfach so?
Die Consorsbank kann den Dispositionskredit kündigen, wenn bestimmte Bedingungen nicht mehr erfüllt sind, wie beispielsweise eine negative Bonitätsentwicklung des Kunden oder eine Veränderung der wirtschaftlichen Verhältnisse. Eine Kündigung kann auch erfolgen, wenn der Kunde den Dispositionskredit über einen längeren Zeitraum nicht oder nur unzureichend zurückzahlt. Letztendlich liegt die Entscheidung über eine Kündigung beim Kreditgeber, der die Risiken und wirtschaftlichen Entwicklungen im Blick behält. **
-
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit?
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit? Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der von der Bank eingeräumt wird, um das Konto des Kunden zu überziehen. Dieser Kredit wird in der Regel ohne feste Laufzeit gewährt und kann flexibel genutzt werden. Ein Kontokorrentkredit hingegen ist eine langfristige Kreditlinie, die auf dem Girokonto des Kunden eingerichtet wird und für einen bestimmten Zeitraum gilt. Im Gegensatz zum Dispositionskredit muss der Kontokorrentkredit in regelmäßigen Raten zurückgezahlt werden. **
-
Was ist ein Dispositionskredit und wie funktioniert er?
Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der es einem Kunden ermöglicht, sein Girokonto zu überziehen. Der Kunde kann bis zu einem bestimmten Betrag über sein Guthaben hinaus Geld abheben. Der Dispositionskredit wird in der Regel mit hohen Zinsen belastet und sollte nur in Ausnahmefällen genutzt werden. **


Wie hoch ist der Dispositionskredit bei der Sparkasse?
Die Höhe des Dispositionskredits bei der Sparkasse hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen und der Bonität des Kunden. In der Regel liegt der Rahmen jedoch zwischen einigen hundert bis mehreren tausend Euro. Es ist empfehlenswert, direkt bei der Sparkasse nachzufragen, um genaue Informationen zu erhalten. **
Wie kann ich einen Dispositionskredit bei der Norisbank beantragen?
Um einen Dispositionskredit bei der Norisbank zu beantragen, kannst du entweder online auf der Website der Bank einen Antrag stellen oder dich telefonisch an den Kundenservice wenden. Du musst dabei deine persönlichen Daten angeben und deine finanzielle Situation offenlegen. Die Bank wird dann prüfen, ob du für einen Dispositionskredit in Frage kommst und dir gegebenenfalls einen Rahmenkredit einräumen. **
Top-Angebote
Produkte zum Begriff Dispositionskredit:
-
Bildung, Mobilität und Wissenstransfer, Fachbücher von Joachim BahlckeFür Fragen von Bildung, Mobilität und Wissenstransfer vermittelt die Kulturgeschichte Schlesiens und der Oberlausitz vielfältige Einblicke und Einsichten. Der Raum verfügte zwar seit der Reformation über ein anerkanntes Schulwesen, besass aber keine eigene Universität. Der Zwang, zum Studium ins Ausland gehen zu müssen, hatte gleichwohl Vorteile. Man erweiterte den eigenen Horizont, lernte unterschiedliche politische Systeme aus eigener Anschauung kennen und kam mit neuen geistigen Bewegungen in Berührung. Am Beispiel von Studien- und Bildungsreisen lässt sich aufzeigen, dass auswärts gewonnene Eindrücke und Erfahrungen in der Heimat geistig verarbeitet wurden, aber auch umgekehrt von Schlesiern und Oberlausitzern wichtige Impulse an ihren Studienorten ausgingen. Dieser Wissens- und Gedankenaustausch wird in diesem Buch in Fallstudien beleuchtet, die sich aus wechselnden Perspektiven mit Fragen regionaler Identitätsbildung und räumlicher Mobilität befassen, Lehranstalten und Stipendien in den Blick nehmen sowie grenzüberschreitende Bildungswege untersuchen.80,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Migration, Bildung und Gesundheit, Fachbücher von Yoon-Sun HuhDas Fachbuch "Migration, Bildung und Gesundheit" von Dr.in Yoon-Sun Huh bietet einen umfassenden Ansatz zur inklusiven interkulturellen Pädagogik, die Bewegung, Spiel und Sport in den Mittelpunkt stellt. Es richtet sich an alle Menschen, unabhängig von ihrer sozialen oder kulturellen Herkunft, ihrem Alter, Geschlecht oder Gesundheitsstatus. Der erste Teil des Buches thematisiert die Zusammenhänge zwischen Migration, Bildung und Gesundheit, während der zweite Teil die Grundzüge und Perspektiven einer inklusiven Pädagogik entfaltet. Anhand von Beispielen aus der Bildungspraxis werden verschiedene Themen behandelt, darunter internationale Sportkonzepte, bewegungsorientierte Spiele aus aller Welt und gesundheitsfördernde Bewegungsansätze. Dieses Buch ist ein wertvoller Beitrag zur interkulturellen Bildung und Erziehung über die gesamte Lebensspanne hinweg.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kreativität bei Verhandlungen und im Alltag, Fachbücher von Ivo GreiterDas Buch "Kreativität bei Verhandlungen und im Alltag" von Ivo Greiter bietet eine umfassende Analyse und zahlreiche Beispiele, wie Kreativität in Verhandlungssituationen und im Alltag gefördert werden kann. Der Autor, ein erfahrener Rechtsanwalt, zeigt auf, dass kreative Problemlösungen nicht nur angeboren sind, sondern erlernt und geübt werden können. Durch die Analyse erfolgreicher Ansätze anderer Menschen können Leserinnen und Leser ihre eigene Kreativität aktivieren und in verschiedenen Lebensbereichen anwenden. Das Werk ist nicht nur für Juristinnen und Juristen von Interesse, sondern auch für alle, die an unkonventionellen Denkweisen und kreativen Lösungen interessiert sind. Mit einer Vielzahl von Denkanstössen und praktischen Beispielen bietet das Buch wertvolle Impulse für den beruflichen und privaten Alltag.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kennzahlen für Sicherheit und Gesundheit bei der Arbeit, Fachbücher von Udo WeisDas Fachbuch 'Kennzahlen für Sicherheit und Gesundheit bei der Arbeit' bietet eine praxisnahe Anleitung zur Entwicklung und Anwendung von Kennzahlen im Bereich der Sicherheit und Gesundheit am Arbeitsplatz. Es richtet sich an Fachkräfte für Arbeitssicherheit, Betriebsärzte, HSE-Manager sowie Führungskräfte, die ihr Managementsystem datenbasiert weiterentwickeln möchten. Das Buch basiert auf den Anforderungen der DIN EN ISO 45001 und orientiert sich am Leitfaden für die Leistungsbewertung nach DIN ISO 45004. Es vermittelt einen systematischen Aufbau eines Kennzahlensystems und stellt konkrete Indikatoren und Kennzahlen für alle relevanten Abschnitte der Norm vor. Darüber hinaus werden grafische Darstellungsoptionen erläutert, die eine transparente Messung und Vergleichbarkeit der SGA-Leistung ermöglichen. Mit diesem Werk können Unternehmen ihre Sicherheitskultur nachhaltig verbessern, die Steuerung und Kommunikation optimieren und Fortschritte messbar machen. Die praxisorientierten Inhalte unterstützen die Entwicklung eines effektiven SGA-Managementsystems und bieten wertvolle Hilfestellungen für die Umsetzung gesetzlicher und betrieblicher Anforderungen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch sollte dispositionskredit sein?
Wie hoch der Dispositionskredit sein sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel deinem monatlichen Einkommen, deinen monatlichen Ausgaben und deiner finanziellen Situation. Es ist wichtig, dass der Dispositionskredit nicht zu hoch ist, da hohe Zinsen anfallen können und es zu einer Verschuldungsspirale führen kann. Es empfiehlt sich, den Dispositionskredit nur in Anspruch zu nehmen, wenn es wirklich notwendig ist und ihn schnellstmöglich zurückzuzahlen. Eine Faustregel besagt, dass der Dispositionskredit nicht mehr als ein bis zwei Monatsgehälter betragen sollte. Es ist ratsam, mit deiner Bank zu sprechen, um den optimalen Betrag für deinen Dispositionskredit festzulegen. **
-
Wie hoch ist der eingeräumte Dispositionskredit?
Die Höhe des eingeräumten Dispositionskredits hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Bonität und der bisherigen Geschäftsbeziehung zur Bank. In der Regel liegt der Dispositionskredit bei einigen tausend Euro, kann aber auch höher sein, je nach individueller Situation. Es ist wichtig zu beachten, dass der Dispositionskredit eine teure Form der Kreditfinanzierung ist und nur kurzfristig genutzt werden sollte. **
-
Wie funktioniert ein Dispositionskredit und welche Vor- und Nachteile bringt er mit sich? Kann ein Dispositionskredit zu finanziellen Problemen führen?
Ein Dispositionskredit ist eine kurzfristige Kreditlinie, die es ermöglicht, das Girokonto zu überziehen. Die Zinsen sind in der Regel hoch, aber die Nutzung ist flexibel. Ein Nachteil ist, dass die Rückzahlung oft vernachlässigt wird und zu finanziellen Problemen führen kann. **
-
Warum kündigt die Consorsbank den Dispositionskredit einfach so?
Die Consorsbank kann den Dispositionskredit kündigen, wenn bestimmte Bedingungen nicht mehr erfüllt sind, wie beispielsweise eine negative Bonitätsentwicklung des Kunden oder eine Veränderung der wirtschaftlichen Verhältnisse. Eine Kündigung kann auch erfolgen, wenn der Kunde den Dispositionskredit über einen längeren Zeitraum nicht oder nur unzureichend zurückzahlt. Letztendlich liegt die Entscheidung über eine Kündigung beim Kreditgeber, der die Risiken und wirtschaftlichen Entwicklungen im Blick behält. **
Ähnliche Suchbegriffe für Dispositionskredit
-
Megger, Multimeter, Sicherheit für Ihren Alltag (CAT IV, Spannungsprüfer)TPT420 Spannungsprüfer Der Megger TPT420 Spannungsprüfer wurde entwickelt, um Elektrikern und Elektroingenieuren einen einfach zu bedienenden Spannungsprüfer an die Hand zu geben, der auch dann noch funktioniert, wenn die Batterie erschöpft ist. Der TPT420 ist überaus vielseitig - er ist sowohl mit LCD- als auch mit LED-Anzeigen ausgestattet und bietet sowohl AC- als auch DC-Spannungsmessungen von 12 bis 1000 V AC und bis zu 1500 V DC. Darüber hinaus ist eine Durchgangsfunktion im Bereich von 0 bis 500 kΩ enthalten. Ein akustisches Signal bietet bei Durchgangs- und Spannungsmessungen zusätzliche Sicherheit. Eine integrierte, helle LED-Taschenlampe erleichtert dem Bediener die Arbeit bei schlechten Lichtverhältnissen. Der TPT420 arbeitet unterhalb der Auslöseschwelle, um beim Testen zwischen Phase und Erde nicht unbeabsichtigt den RCD/FI-Schutzschalter auszulösen. Das bisher gängige Kreuzen der Prüfspitzen ist bei dem TPT überflüssig, um die Drehfeldrichtung anzuzeigen. Ferner kann er auch einen einpoligen Spannungsanzeigen-Test durchführen. Für Ihre Sicherheit entspricht der TPT420 dem CAT IV 1000 V Standard und ist mit einem IP64-Gehäuse ausgestattet. Er entspricht den aktuellen Normen IEC/EN 61243-3 und DIN VDE 0682-401. Zur Einhaltung der Richtlinien werden standardmässig GS38 Prüfspitzenabdeckungen sowie eine schützende Aufbewahrungs- und Transporttasche mitgeliefert. MPU690 Prüfgerät Zweipolige Spannungsprüfer haben in der Regel eine Selbsttestfunktion, um die Funktion des Gerätes zu prüfen sowie erschöpfte Batterien auszuschliessen. Dieser Test bedeutet nicht unbedingt, dass das Gerät sicher eine Spannungsmessung anzeigt, insbesondere Spannungen über 50 Volt. Es wird empfohlen, zweipolige Spannungsprüfer mit einer bekannten stromführenden Spannungsquelle zu testen, bevor eine Spannungsmessung an einem Stromkreis durchgeführt wird.260,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mobilität im Alltag in der Schweiz seit dem 19. Jahrhundert, Biografien von Ueli HaefeliDas Buch "Mobilität im Alltag in der Schweiz seit dem 19. Jahrhundert" von Ueli Haefeli bietet einen umfassenden Überblick über die Entwicklung der Mobilität in der Schweiz. Es beleuchtet die verschiedenen Aspekte der Mobilitätsgeschichte, angefangen bei den institutionellen und sozioökonomischen Rahmenbedingungen bis hin zu den Veränderungen in der Verkehrspolitik. Der Autor analysiert, wie sich die Mobilität im Alltag über zwei Jahrhunderte hinweg verändert hat und welche Faktoren diese Entwicklungen beeinflusst haben. Die Themen reichen von der Automobilisierung und den Herausforderungen der Verkehrssicherheit bis hin zu den umweltpolitischen Aspekten des öffentlichen Verkehrs. Dieses Werk ist eine wertvolle Ressource für alle, die sich für die Geschichte und die Zukunft der Mobilität in der Schweiz interessieren.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Festo - Marke für Technologie, Innovation, Bildung, Wissen und Verantwortung, Fachbücher von Patricia PiekenbrockWas ist das Wesen einer Marke? Wie lässt es sich erfassen und was zeichnet es aus? Logos, Farben, Formen, Schriftzüge - natürlich soll eine Marke auf den ersten Blick erkennbar und zugleich unverwechselbar sein. Aber was macht eine Marke tatsächlich lebendig und vor allem zukunftsfähig in einer Welt, die sich zwischen analogem Klimawandel und digitaler Transformation bewegt? Es sind Menschen, die die Marke Festo prägen. Eingebettet in einer global agierenden Weltgemeinschaft sind sie Markenbotschafter eines lebendigen Netzwerks. Ein grosses Wort, das Verantwortung birgt. Denn Eigenschaften einer Marke werden nur dann wahrnehmbar, wenn sie zur kulturellen Substanz eines Unternehmens gehören. So prägt die Marke auch den Menschen. Wo steht die Marke Festo und wo möchte sie hin? Ziel des Familienunternehmens ist es, nachhaltige Lösungen für Mensch, Tier und Umwelt zu entwickeln und auf den Weg in eine verantwortungsvolle Zukunft zu bringen. Um dieses Markenversprechen einzulösen, setzt Festo auf die Dimensionen Technologie, Innovation, Bildung, Wissen und Verantwortung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit?
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit? Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der von der Bank eingeräumt wird, um das Konto des Kunden zu überziehen. Dieser Kredit wird in der Regel ohne feste Laufzeit gewährt und kann flexibel genutzt werden. Ein Kontokorrentkredit hingegen ist eine langfristige Kreditlinie, die auf dem Girokonto des Kunden eingerichtet wird und für einen bestimmten Zeitraum gilt. Im Gegensatz zum Dispositionskredit muss der Kontokorrentkredit in regelmäßigen Raten zurückgezahlt werden. **
-
Was ist ein Dispositionskredit und wie funktioniert er?
Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der es einem Kunden ermöglicht, sein Girokonto zu überziehen. Der Kunde kann bis zu einem bestimmten Betrag über sein Guthaben hinaus Geld abheben. Der Dispositionskredit wird in der Regel mit hohen Zinsen belastet und sollte nur in Ausnahmefällen genutzt werden. **
-
Wie hoch ist der Dispositionskredit bei der Sparkasse?
Die Höhe des Dispositionskredits bei der Sparkasse hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen und der Bonität des Kunden. In der Regel liegt der Rahmen jedoch zwischen einigen hundert bis mehreren tausend Euro. Es ist empfehlenswert, direkt bei der Sparkasse nachzufragen, um genaue Informationen zu erhalten. **
-
Wie kann ich einen Dispositionskredit bei der Norisbank beantragen?
Um einen Dispositionskredit bei der Norisbank zu beantragen, kannst du entweder online auf der Website der Bank einen Antrag stellen oder dich telefonisch an den Kundenservice wenden. Du musst dabei deine persönlichen Daten angeben und deine finanzielle Situation offenlegen. Die Bank wird dann prüfen, ob du für einen Dispositionskredit in Frage kommst und dir gegebenenfalls einen Rahmenkredit einräumen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.